

028-6529 0683

【摘要】新《公司法》新增股东可以其合法持有的股权出资,并明确要求评估作价,不得高估或低估。股权出资,除涉及法律层面的程序合规,包括股权资产本身是否存在权利瑕疵、是否经过合法公允评估、是否履行股权从属的公司主体和被投资主体的内部表决、其他股东优先购买权的放弃、工商变更等程序,还涉及股东以股权出资视同股权转让和投资同时发生背景下的涉税问题,以及股东如何充分利用股权出资的税收优惠政策,更好地平衡不同出资方式下经济利益实现的综合考量。
【关键词】股权出资 评估作价 股权转让 股权涉税 递延纳税
一、导言
商业实践中,无论是自然人个人还是公司作为投资主体,通常以货币出资为主。2023年12月29日第十四届全国人民代表大会常务委员会第七次会议第二次修订的《中华人民共和国公司法》(以下简称“新《公司法》”),在原有股东出资方式(包括货币、实物、知识产权、土地使用权)的基础上,新增“股权”、“债权”出资两种出资方式,对出资的资产形式进行了适当扩充,增加出资资产的灵活性和可选择性,更有利于激活市场投资主体的投资热情。股权出资作为一种相对较新的出资方式,因其本身具有财产权和身份权双重属性,在出资过程中必然需要履行大量的法定程序;其次,股权作为一项财产权益,在以股权出资时,税法上视同股权转让和投资同时发生,因此,股权出资触发财产转让所得的纳税申报义务;最后,股权依附于特定的公司主体,股权转让涉及原投资主体股东的变更,以及新投资主体新股东的加入,在财务核算层面,涉及实收资本、资本公积、长期股权投资、投资收益等会计科目的调整与变动。
根据新《公司法》的规定,股东(包括自然人股东和法人股东等)可以用股权出资。基于股权本身依附于特定的企业主体,尤其以公司制企业为主,而且出资通常是对外出资,即投资新设或增资认缴。因此,股东以股权对外投资,需要按照新《公司法》及公司章程的规定,履行股东“对外”转让公司股权的程序和规定,包括股东对外转让股权的通知程序、公司股东会决议程序、其他股东均放弃优先购买权程序、股权投资完成后,注销原股东出资证明书,向新股东签发出资证明书程序、修订公司章程和股东名册中有关股东及其出资额的记载等程序。
如为新设投资,则涉及签署投资协议、签署公司设立章程(明确股东以合法持有的其他公司股权投资、认缴金额、出资期限等),新公司成立后,向新股东签发出资证明书,制作股东名册。如为公司增资认缴,则需召开股东会,形成同意增资及吸收新股东的有效决议,签署投资协议、修订公司章程和股东名册中有关股东及其出资额的记载,向新股东签发出资证明书,办理工商变更登记手续。
根据新《公司法》第四十八条第二款规定,“对作为出资的非货币财产应当评估作价,核实财产,不得高估或者低估作价。法律、行政法规对评估作价有规定的,从其规定。”因此,股东以股权出资,涉及转让收入的确定和纳税申报事宜。股权出资,区分股东类型,分别适用《中华人民共和国企业所得税法》及其实施条例、《中华人民共和国个人所得税法》及其实施条例的有关规定。股东为自然人,按照“财产转让所得”申报缴纳个人所得税。股东为公司或企业法人,按照“投资收益”申报缴纳企业所得税。
2015年3月,财政部 国家税务总局下发《财政部 国家税务总局关于个人非货币性资产投资有关个人所得税政策的通知》(财税〔2015〕41号),通知明确,针对个人以非货币性资产投资,属于个人转让非货币性资产和投资同时发生。对个人转让非货币性资产的所得,应按照“财产转让所得”项目,依法计算缴纳个人所得税。纳税人一次性缴税有困难的,可合理确定分期缴纳计划并报主管税务机关备案后,自发生上述应税行为之日起不超过5个公历年度内(含)分期缴纳个人所得税。
早在2014年12月,财政部 国家税务总局即下发《财政部 国家税务总局关于非货币性资产投资企业所得税政策问题的通知》(财税〔2014〕116号),对企业以非货币资产投资的企业所得税问题进行了明确,并给出“可在不超过5年期限内,分期均匀计入相应年度的应纳税所得额,按规定计算缴纳企业所得税”的递延纳税优惠政策。
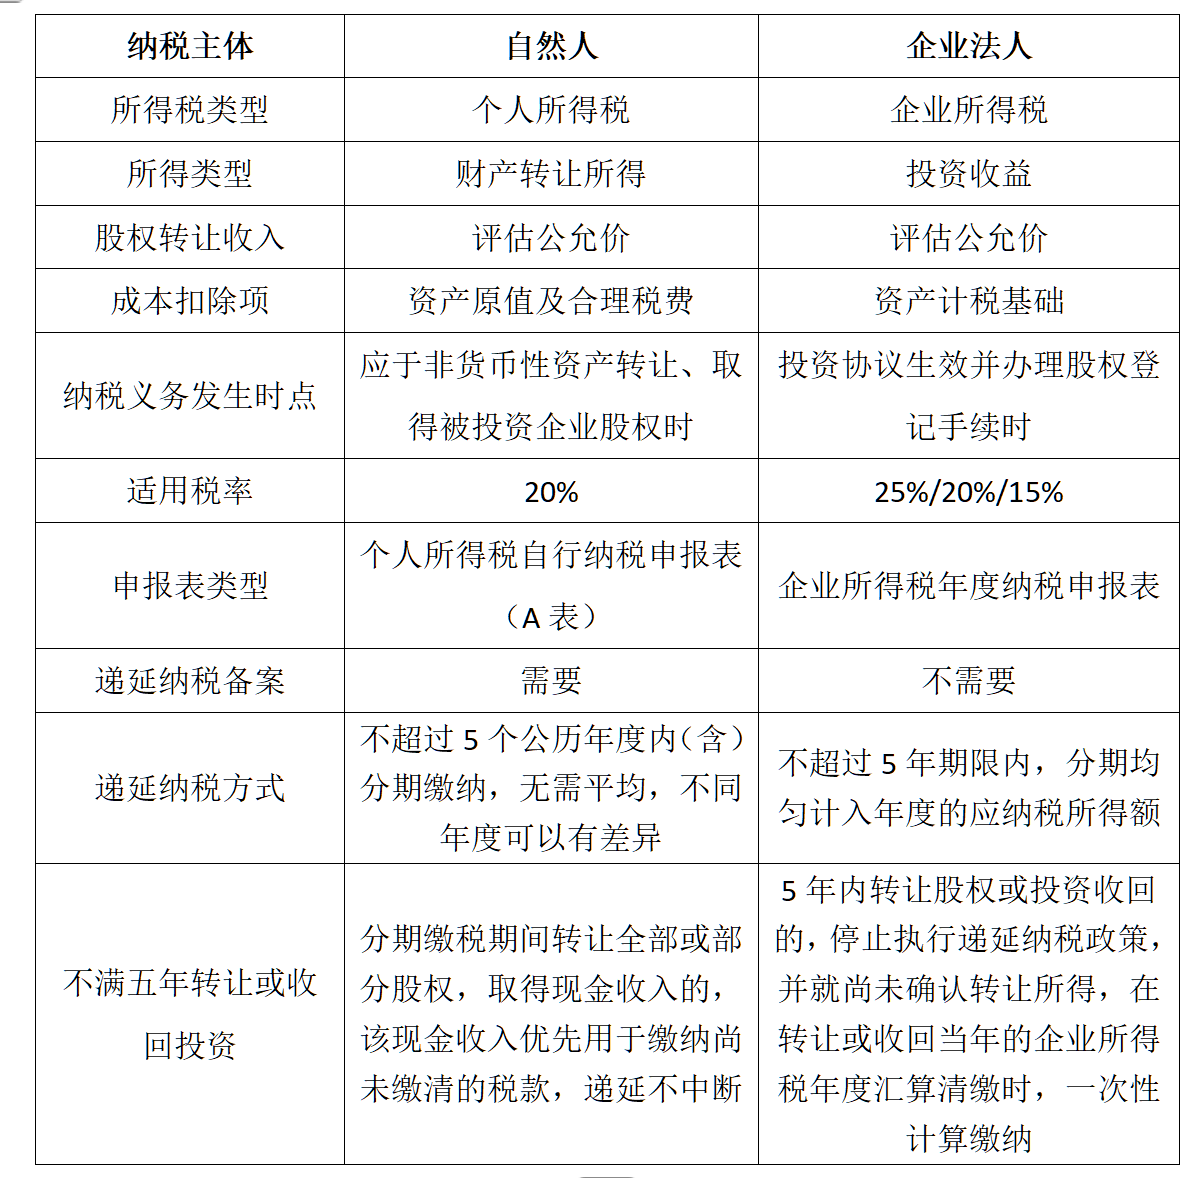
综上,不同纳税主体以股权出资,享受递延纳税政策时,纳税申报方式存在重大差异,在具体涉税事项办理过程中,尤其注意与主管税务局沟通,确保递延纳税政策的切实落地。
根据《企业会计准则》的规定,股东认缴并实缴的出资,计入实收资本。股东实际投资额超过认缴出资的部分,计入“资本公积-资本溢价”核算。股东以股权对外投资时,原投资主体,需要调整实收资本和资本公积,将原股东对外投资额的部分,调整为新股东的投资额。
取得股东的股权出资,账面计“长期股权投资”或其他权益公积投资,同时计“实收资本”和“资本公积”。
股东是公司制企业,则股东在原投资主体出资时,视其投资额和股权比例等情况,在其自身账面计入“长期股权投资”或其他权益工具投资。而在以上述部分或全部股权对外投资时,则需要在自身账面调整“长期股权投资”或其他权益工具投资的金额,同时确认投资收益。
实务中,我们发现持有公司股权的股东,通常未采用以“股权”出资的方式对外投资。原因可能包括:1、2023年末出台的新《公司法》,才第一次明确股东可以以“股权”出资;2、股权类非货币性资产出资,本身法律程序复杂,对规则不熟悉容易引发出资瑕疵或虚假出资问题;3、股权出资需要评估,且商业的公允对价难以达成一致,尤其在各投资人之间,以及投资人与被投资企业之间;4、股权出资视为股权转让,有明确的税收约束,触发纳税申报义务,为股权变更增添重大不确定性;5、股权作为一项身份权和财产权,财产管理的难度很大,且容易因为股权依附的企业的经营变化而价值发生重大变化;6、针对被投资企业而已,尤其是封闭性公司的股权,变现退出的难度很大,而且容易产生股东或股权纠纷。因此,股东在利用股权对外投资时,需要综合考虑股权出资的优劣势,并通过利用递延纳税优惠政策等,达到以股权资产替代货币出资,提升自身股权资产本身的“周转”价值,实现从A公司股东到B公司股东的标的公司调整和优化,实现股权财产价值的有效利用和价值兑现。

智禾咨询公众号

官方网站手机端